2026 미국 중간선거 뒤 의회가 바뀔 때, 한국 투자자의 정책 점검표
2026년 미국 중간선거의 투자 포인트는 어느 정당이 이기느냐보다 세제·예산·관세 가운데 무엇을 실제로 바꿀 수 있느냐예요. 본선은 2026년 11월 3일이며 하원의원은 임기가 2년이라 전체 의석이, 상원의원은 약 3분의 1이 선거 대상입니다. 새 의원의 임기는 원칙적으로 2027년 1월 3일 시작돼요. 따라서 선거 직후 주가 반응과 실제 정책 변경 시점을 분리하고, 아래 표와 점검표로 보유 기업의 미국 노출을 확인하는 편이 합리적입니다.
의회 구도별 우선 확인 항목
| 조건부 구도 | 먼저 확인할 변화 | 기업 분석의 초점 | 해석상 한계 |
|---|---|---|---|
| 대통령 소속 정당이 양원 다수 | 세제·의무지출 법안과 예산결의의 진행 | 법안 문안에 포함된 적용 품목·지역·시행일 | 당내 이견과 상원 절차가 남아 있음 |
| 야당이 하원만 다수 | 세입 법안의 출발점과 세출안 협상 | 세액공제 개정안과 기관별 예산 배정 | 행정부에 위임된 관세 권한은 별도 경로 |
| 야당이 상원만 다수 | 법안 최종 문안과 인준·감독 일정 | 양원 문안 차이와 규제기관 운영 변화 | 하원 통과만으로 법률이 되지 않음 |
| 야당이 양원 다수 | 대통령 거부권 가능성과 감독 강화 | 초당적 통과 가능 항목과 기존 법의 집행 | 거부권 무력화에는 양원 3분의 2 필요 |
보유 기업 정책 노출 점검표
- 정책 발언을 법률 개정·연간 세출·행정규칙·관세 조치로 분류한다.
- 공식 법안 번호와 소관 위원회, 하원·상원 각각의 처리 상태를 기록한다.
- 시행일과 경과규정이 기존 투자·계약에도 적용되는지 확인한다.
- 최근 공시에서 미국 매출, 미국 생산, 주요 고객과 사업부별 수치를 찾는다.
- 제품과 핵심 투입재의 HTS 코드, 원산지, 추가관세 적용 여부를 확인한다.
- 세액공제·보조금 수익과 정부지원 관련 자산이 손익·현금흐름 어디에 반영됐는지 찾는다.
- 장기계약의 가격 조정 조항과 관세·원재료비 전가 가능성을 확인한다.
- 반복 손익 영향과 공장 변경·공급처 전환 같은 일회성 비용을 분리한다.
- 경영진 전망을 확정 사실과 구분하고 다음 공시에서 검증할 날짜를 적는다.
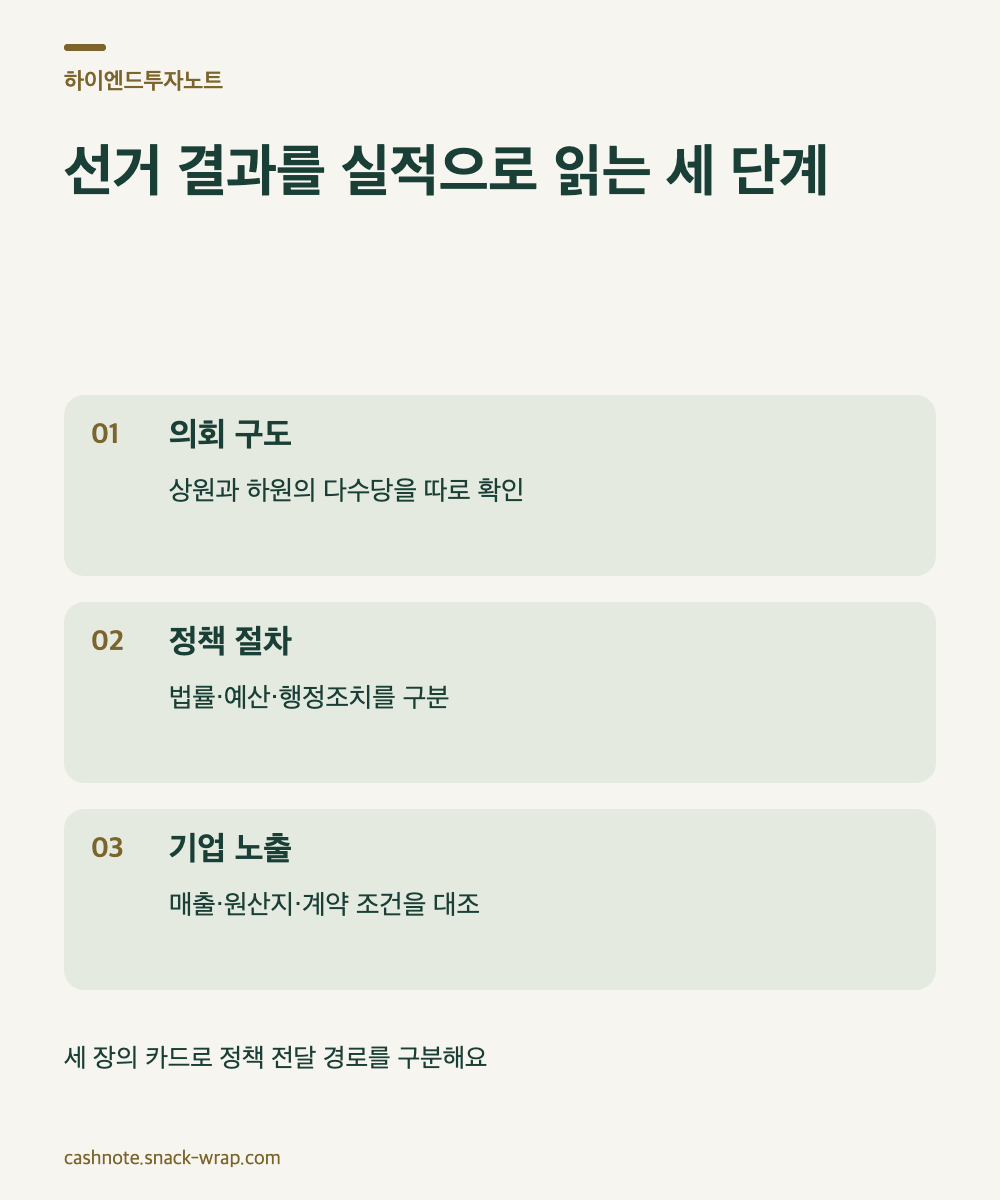
정책 이름보다 변경 절차가 먼저예요
미국의 일반 법률은 하원과 상원이 같은 문안을 통과시킨 뒤 대통령에게 보내야 합니다. 세입을 늘리는 법안은 하원에서 시작하지만 상원도 수정할 수 있어요. 연방기관의 재량지출은 매년 세출 절차를 거치며, 세입이나 의무지출 변경에는 예산결의에 따른 조정 절차가 활용될 수 있습니다. 그래서 ‘지원책 폐지’라는 한 문장도 세액공제의 법률 개정인지, 연간 예산의 축소인지, 행정부 규칙의 변경인지부터 구분해야 해요.
상·하원 다수당이 같아도 법안 내용과 표결이 자동으로 확정되는 것은 아닙니다. 반대로 분점정부에서도 양당이 합의한 예산이나 특정 산업 법안은 통과될 수 있어요. 선거 결과는 실행 가능성을 가늠하는 첫 조건일 뿐이며, 법안 번호·소관 위원회·양원 통과 문안·대통령 조치가 순서대로 확인돼야 확정 사실로 볼 수 있습니다.
관세는 의회 구도만 보면 놓치기 쉬워요
관세에서는 별도의 경로를 봐야 합니다. 헌법상 관세와 대외통상 권한은 의회에 있지만, 의회가 무역확장법 232조와 무역법 301조 같은 권한을 행정부에 위임해 왔어요. 따라서 야당이 한 곳 이상의 의회를 장악한다는 이유만으로 기존 관세가 바로 사라지거나 새 관세가 차단된다고 단정할 수 없습니다.
실제 부담은 기업명이 아니라 품목분류와 원산지에서 결정됩니다. 미국 국제무역위원회의 HTS에서 해당 품목 코드, 일반·특혜세율, 추가관세가 기재되는 제99류를 확인해야 해요. 한국에서 완제품을 보내는 기업과 미국 공장에서 생산하지만 핵심 소재를 수입하는 기업은 같은 업종이어도 노출 경로가 다릅니다. 한미 FTA 적용 가능성도 원산지 요건과 추가관세 근거에 따라 따로 검토해야 합니다.
배터리 기업을 가정해 계산해 보면
가정 사례로, 미국 공장을 운영하면서 일부 핵심 소재를 해외에서 들여오는 한국 배터리 기업을 생각해 보겠습니다. 선거 공약에 생산 세액공제 축소가 등장했다면 곧바로 연간 공제액을 0원으로 놓기보다 현행 법률, 제출된 개정안, 양원 통과안, 시행 규정의 네 단계로 나눠야 해요. 소재 관세 논의는 세액공제와 별도로 HTS 코드와 원산지를 확인합니다. 미국 현지 생산이라는 사실만으로 관세 노출이 없다고 볼 수 없는 경우예요.
수치화할 때는 ‘영향 대상 판매량 또는 투입량 × 단위당 정책 변화 × 기업 부담률’로 반복 손익을 계산하고, 공장 변경이나 공급처 전환 비용은 일회성 항목으로 분리하는 방법을 제안합니다. 기업 부담률에는 고객에게 가격을 전가할 수 있는지, 장기계약에 조정 조항이 있는지, 대체 공급처가 있는지를 반영해요. 숫자를 찾을 수 없다면 임의의 목표주가를 만들기보다 낮음·기준·높음의 가정을 기록하고 다음 10-Q나 사업보고서에서 검증할 항목으로 남기는 편이 낫습니다.
미국 상장사는 10-K의 Business, Risk Factors, MD&A와 재무제표 주석에서 시장·규제·사업부 정보를 찾을 수 있습니다. 한국 기업은 같은 목적의 사업보고서, 실적발표 자료와 감사보고서 주석을 함께 확인하면 돼요. 다음 행동은 선거 수혜주를 고르는 것이 아니라, 점검표의 빈칸을 최근 공시와 공식 법안·관세 문서로 채우는 일입니다.
- FEC Election Cycle and Aggregation
- U.S. House of Representatives Directory
- U.S. Senate Qualifications and Terms of Service
- U.S. Constitution Twentieth Amendment
- Origination Clause and Revenue Bills
- The Congressional Budget Process: A Brief Overview
- Presidential 2025 Tariff Actions: Timeline and Status
- USITC DataWeb Tariff Database
- SEC Investor.gov: How to Read a 10-K