삼성전자 주가, 새해 첫날부터 사상 최고가 경신! 증권가는 지금 뭐라고 할까요?
요즘 반도체 시장이 정말 뜨거워요. 작년 12월 26일에도 11만 7천원으로 최고가를 찍었는데, 불과 며칠 만에 또다시 기록을 깨버린 거죠. 외국인 투자자들이 하루에만 1조 2천억 원 넘게 사들이는 모습을 보면, 이게 단순한 상승이 아니라는 걸 알 수 있어요.
이미지 출처: 아주경제
메모리 반도체, 왜 이렇게 잘나가는 걸까요
요즘 AI 열풍이 거세잖아요. ChatGPT부터 각종 생성형 AI까지, 이런 서비스들이 돌아가려면 엄청난 양의 메모리가 필요해요. 특히 HBM(고대역폭메모리)이라는 고성능 메모리 수요가 폭발적으로 늘고 있는데요. 삼성전자가 바로 이 HBM을 만드는 핵심 기업 중 하나거든요.
반도체 수출이 역대 최대치를 기록했다는 뉴스도 주가 상승에 힘을 실어줬어요. 데이터센터를 운영하는 글로벌 빅테크 기업들이 메모리 반도체를 서로 사가려고 줄을 서는 상황이니까요. 공급보다 수요가 많은 시장, 이런 걸 '공급자 우위 시장'이라고 하는데, 삼성전자 입장에선 가격을 올려도 팔 수 있는 좋은 상황인 거죠.
증권사들은 어디까지 오를 거라고 보는 걸까요
여기서 정말 흥미로운 건 증권가의 전망이에요. 하나증권과 NH투자증권은 목표주가를 15만 5천원으로 제시했고, 노무라증권은 더 나아가 16만 원까지 봤어요. 심지어 모건스탠리는 반도체 호황이 지속되면 17만 5천원까지도 가능하다고 전망했습니다.
지금 삼성전자 주가가 12만 원대니까, 증권사들이 평균적으로 보는 14만 8천원까지만 가도 20% 넘게 오를 여지가 있는 거예요. 10개 증권사 중 6곳이 삼성전자를 2026년 최고 유망주로 꼽았다는 점도 눈여겨볼 만합니다.

이미지 출처: Instagram
증권사들이 이렇게 낙관적인 이유는 명확해요. 2026년 삼성전자의 영업이익이 올해보다 무려 170% 가까이 증가할 거라고 보거든요. HBM 출하량은 2배로 늘어나고, 일반 DRAM 가격도 68%나 오를 거라는 전망이 나오고 있어요. 메모리 가격이 오르면 삼성전자 실적에 직방으로 반영되니까요.
그런데 정말 장밋빛 미래만 있을까요
물론 조심스러운 부분도 있어요. 삼성전자가 메모리 반도체만 만드는 건 아니잖아요. 스마트폰 사업부는 중국 업체들과의 경쟁이 점점 치열해지고 있고, 가전 부문도 예전만큼 폭발적인 성장을 보이긴 어려운 상황이에요.
또 SK하이닉스가 HBM 시장에서 먼저 치고 나갔기 때문에, 삼성전자가 이걸 따라잡는 게 쉽지만은 않을 거예요. 기술 경쟁에서 뒤처지면 아무리 시장이 좋아도 실적을 제대로 내기 어렵거든요.
그리고 솔직히 말하면, 증권사 목표주가가 항상 맞는 건 아니에요. 2024년 초에도 비슷하게 장밋빛 전망이 쏟아졌지만, 실제로는 예상보다 더딘 상승을 보인 적도 있었으니까요. 글로벌 경기 침체나 예상치 못한 공급 과잉이 생기면 상황은 언제든 바뀔 수 있습니다.
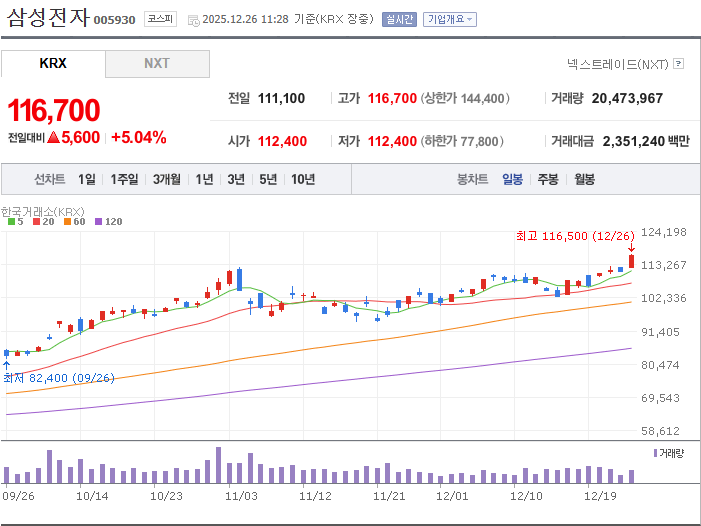
이미지 출처: EBC Financial Group
그래서 어떻게 해야 할까요
지금 삼성전자 주가가 사상 최고가를 찍었다고 해서 무조건 사야 한다거나, 반대로 너무 올랐으니 팔아야 한다고 단정 짓긴 어려워요. 중요한 건 자신의 투자 목적과 기간을 명확히 하는 거예요.
단기 투자자라면 이미 많이 오른 상태에서 추가 상승을 노리는 게 부담스러울 수 있어요. 하지만 장기 투자 관점에서 본다면, AI와 데이터센터 수요는 앞으로도 계속 늘어날 거고, 삼성전자가 그 수혜를 받을 가능성이 크다는 점은 분명합니다.
PBR(주가순자산비율)이 1.5배 수준이라는 건, 삼성전자 같은 글로벌 기업치고는 여전히 저평가되어 있다는 의미로 해석할 수도 있어요. 미국의 엔비디아나 AMD 같은 반도체 기업들과 비교하면 밸류에이션이 낮은 편이거든요.
새해 첫 거래일부터 이렇게 강한 모습을 보여준 삼성전자예요. 메모리 반도체 사이클이 본격적으로 돌아오고 있다는 신호일 수도 있지만, 동시에 기대가 너무 앞서가는 건 아닌지 냉정하게 볼 필요도 있습니다. 투자는 결국 자기 판단이니까요!
이전 글 보기